

本レポートは、2026年10月26日にARK社のHPに公開された、英語による「Newsletter #531」の日本語訳です。内容については英語による原本が日本語版に優先します。また、情報提供のみを目的としたものです。
1. Teslaはあらゆる交通手段の掌握を目指す
By Tasha Keeney, CFA | @TashaARK
Director of Research, Autonomous Technology & Robotics / Director of Investment Analysis
Tesla(テスラ)の第3四半期決算説明会で、最高財務責任者(CFO)のヴァイバブ・タネジャ氏は、「私たちは基本的に……地球上のあらゆる種類の交通手段を掌握したいと考えています」と述べました[1]。この発言は、Teslaの野心がロボタクシーの枠を超えて広がる可能性を示唆しています。ロボタクシーの料金が1マイル当たり1米ドルを下回るようになるにつれて予想される交通渋滞を回避するため、TeslaはThe Boring Company(ザ・ボーリング・カンパニー)と連携し、一部の交通を地下に移す可能性があります。また、電動航空機への進出を目指す可能性もあります。特に、イーロン・マスク氏が最近X上でHeart Aerospace(ハート・エアロスペース)とやり取りしたことから、そうした可能性に対して以前より前向きになっていることがうかがえます[2]。SpaceX(スペースX)も大陸間輸送を視野に入れており、Starship(スターシップ)によって長距離国際移動の所要時間を30分未満に短縮できる可能性があります[3]。
ARKは、ロボタクシーだけでも今後5年間でTeslaの株主に大きな価値をもたらすと考えています。最近公表したARKのバリュエーション・モデル[4]では、2031年のTeslaの企業価値の約80%をロボタクシー事業が占める可能性があります。
FSD(Full Self-Driving:完全自動運転)への需要の伸びは加速しています。第2四半期から第3四半期にかけて、北米で納車された車両のうちFSDをサブスクリプション契約している割合は約55%から75%超へと上昇しました[5]。下図に示す通り、これは他のサブスクリプション・ビジネスと比較して驚異的なコンバージョン率です。
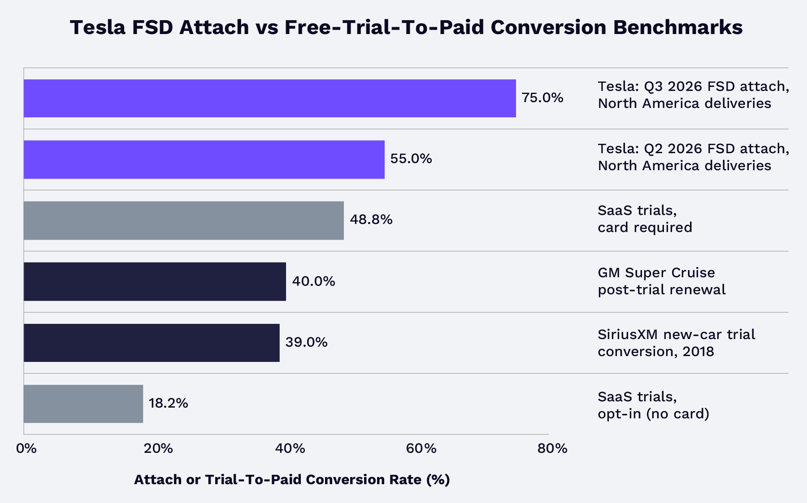
注: Teslaの数値は、北米における新車納車時にFSDサブスクリプションが付帯していた割合を示しています。これには、車両注文時にサブスクリプション契約を申し込んだ購入者が含まれる可能性があります(最初の1ヵ月は無料で、その後課金が開始されます)。Tesla(2026年)参照[6]。比較対象の数値は、無料トライアル後に有料利用へ移行したユーザーの割合を示しています。SiriusXM(シリウスXM)およびGM(ゼネラル・モーターズ)では、購入時にサブスクリプション契約を申し込む仕組みはありませんでした。Teslaは、無料期間終了後に何人の加入者が支払いを継続しているかを開示していません。出所: ARK Investment Management LLC、2026年。Tesla(2026年)、Shnoco(2026年)、Barta(2026年)、米国証券取引委員会/SiriusXM Holdings(2018年)のデータに基づく[7]。 情報提供のみを目的としており、投資助言、または特定の有価証券もしくは暗号資産の売買・保有を推奨するものではありません。過去の実績は将来の成果を示唆するものではありません。
登録時にクレジットカードの入力を必要としないソフトウェアの無料トライアルでは、約18%が有料サブスクリプションに移行しますが、カードの登録を必要とする場合、その割合は49%に上昇します[8]。自動車関連では、SiriusXM(シリウスXM)は無料トライアル終了後、新車購入者の約39%を有料契約に移行させており[9]、GMのSuper Cruise(スーパー・クルーズ)はトライアル期間終了後、利用者の約40%が有料契約に移行しました[10]。いずれもTeslaのFSDより、有料契約への移行を促しやすい条件でした。無料トライアル期間は、SiriusXMが通常3~12ヵ月、Super Cruiseが3年間だったのに対し[11]、FSDは1ヵ月にとどまります。料金も、2018年当時のSiriusXMの主要プランが月額約11~21米ドル、Super Cruiseが月額約40米ドルだったのに対し、FSDは月額99米ドルです[12]。Teslaが、より短い無料トライアル期間と高い価格設定にもかかわらず、これらを上回るコンバージョン率を実現していることは、顧客がFSDを単なる任意のオプションというより、必要性の高い機能として捉えていることを示唆しています。
ARKのTeslaに対する2031年の基本シナリオの目標株価は、1株当たり4,400米ドルです[13]。2029年を対象とした従来のモデルと比較して、新しいモデルでは、消費者の「支払意思額(willingness-to-pay)」に関するARKの分析をもとにロボタクシーの料金設定を見直すとともに、Optimus(オプティマス)がより大規模に普及し、2031年には約100万台に達してTeslaの企業価値の約14%を占めると想定しています。一方、ARKでは保守的な前提として、個人向けFSDサブスクリプション収入をモデルに織り込んでいません。自動運転配車サービスが、この市場機会を大幅に上回る規模になると考えているためです。それでも、FSDの急速な普及は、消費者が自動運転技術に高い価値を見いだしていることを示唆しています。ARKは、人間が運転する配車サービスよりも1マイル当たりの料金が低くなることと相まって、こうした高い関心が、ネットワークの拡大とともにTeslaのロボタクシーの普及を後押しすると考えています。
2. PHP(Hypertext Preprocessor)のセキュリティ問題が浮き彫りにする、サイバーセキュリティ攻防におけるAIの役割
By Karim Mattar | @MattarARK
Research Associate, AI & Cloud
先週、ウェブサイトやウェブアプリケーションを動かすプログラミング言語PHP(Hypertext Preprocessor)は、攻撃者がログインすることなくサーバー上でコードを実行できる2件の重大な脆弱性に対し、緊急修正をリリースしました[14]。今回の問題は、最近急増しているソフトウェアの脆弱性開示に新たな事例を加えるものです。Epoch AI(エポックAI)によると、6月には21の主要組織が、深刻度が「High(高)」または「Critical(緊急)」に分類される約1,500件の脆弱性を開示しました[15]。これは、Anthropic(アンソロピック)が2026年4月にClaude Mythos Previewを発表する以前の月間最多記録の約3.5倍に相当します(下図参照)。AIによって脆弱性を迅速に発見できるようになる一方で、攻撃者もより早く脆弱性を悪用する可能性が高まるため、企業や組織はソフトウェア・システムにこれまで以上に頻繁に修正を適用することを迫られると考えられます。
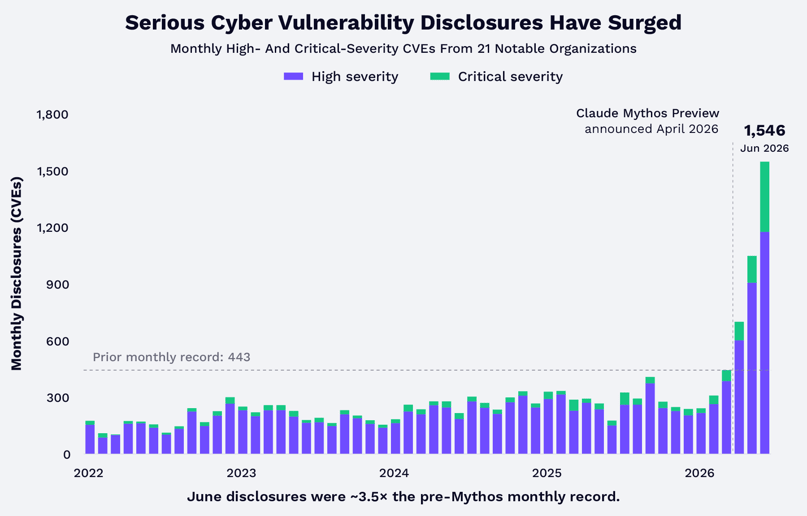
出所: ARK Investment Management LLC、2026年。2026年7月2日時点のEmberson/Epoch AIのデータに基づく[16]。情報提供のみを目的としており、投資助言、または特定の有価証券の売買・保有を推奨するものではありません。過去の実績は将来の成果を示唆するものではありません。
AIはまた、こうしたリスクへの防御側の対応にも役立っています。PHPのケースでは、OpenAI(オープンAI)およびGoogle(グーグル)のWiz(ウィズ)と協力する研究者らが重大な脆弱性の発見に貢献する一方、PHPのメンテナーが修正を開発し、リリースしました。2024年の時点で、PHP Foundation(PHPファウンデーション)は問題の兆候を特定していましたが、具体的な攻撃経路までは解明できていませんでした。その後の研究によって、問題への対応が優先課題となりました。脆弱性の開示件数が急増していることは、セキュリティチームが、何年にもわたって見過ごされていた可能性のある脆弱性を発見し、修正していることを示唆しています。
OpenAIのDaybreak[17]や、現在は拡充されたCyber Verification Programに組み込まれているAnthropicのGlasswing[18]といったプログラムは、認証された防御側のセキュリティ担当者に、一般には公開されていないモデルを含む高度なサイバー能力へのアクセスを提供することを目指しています。ARKは現在、防御側が非対称的な優位性を得ていると考えています。つまり、攻撃者が脆弱性を悪用する前にそれを発見し、修正するための、より強力なツールを利用できるようになっているということです。最先端のAIモデルがさらに進歩するにつれて、OpenAI、Anthropicをはじめとする企業は、この可能性を実際の防御能力へと転換するとともに、新たな事業部門へと発展させることができるとARKは考えています。
3. SpaceXのAIコンピューティングの好循環が加速
By Tasha Keeney, Daniel Maguire, & Frank Downing | @ARKInvest
Autonomous Technology, Robotics, and AI Research Team Members
先週行なわれた第3四半期決算説明会で、SpaceX(スペースX)はAIコンピューティング事業が急速に成長していることを明らかにしました。経営陣によると、現在の価格水準では、新たに導入する地上コンピューティング設備の投資回収期間は1年未満で、イーロン・マスク氏は来年について、6ヵ月での投資回収も「不可能ではない」と述べています[19]。
SpaceXの設備拡張計画も大幅に拡大しています。前四半期、イーロンは2027年末までの累計コンピューティング能力について、「5GW(ギガワット)よりも10GWに近くなる可能性がある」と述べていました[20]。四半期には、SpaceXが新たに10GWの処理能力を追加し、2027年末までに合計約13~20GWに達することに自信を示しました[21]。これを他社と比較すると、Amazon Web Services(AWS)は2025年に3.9GWのコンピューティング能力を追加しており[22]、最大手のネオクラウドであるCoreWeave(コアウィーブ)は、2030年までに稼働中のコンピューティング能力を8GW超に拡大する計画です[23]。
このような大規模な設備拡張には、莫大なコストがかかります。NVIDIA(エヌビディア)のVera Rubinを導入する場合、周辺のデータセンター関連費用を除いても1GW当たり400億米ドルのコストがかかるため[24]、10GWの導入には4,000億米ドルを超える費用がかかる可能性があります。この規模の投資には、負債と株式の両方による資金調達が必要になります。
足元の市場動向は、SpaceXへの現在の投資判断を後押ししています。ネオクラウドのスポット価格は堅調で、前四半期の1GW当たり300億~500億米ドルを上回る水準で推移しています。そのため、SpaceXは短期契約を選好しており、それらの契約がより高い価格で更新されていることから、同社の業績見通しは前倒しされています。決算説明会後、イーロン・マスク氏は「2028年にSpaceXの売上高が1兆米ドルに達することは、もはや不可能ではない」と投稿しました[25]。新規株式公開(IPO)直後には、2031年の売上高が1兆米ドルを超えていなければ驚くだろうとイーロンは述べていました。また、前四半期の決算説明会では、社内予測で売上高1兆米ドル超の達成時期を2030年へ前倒ししたとしています[26]。
Starship(スターシップ)についても大きなニュースがありました。11月に予定されているFlight 15では、SpaceXはタワーの「チョップスティック」を使い、ブースターと宇宙船の両方をキャッチすることを試みます。成功すれば、軌道打ち上げ機として史上初の完全回収となります。イーロンは、Starshipが2027年前半には週1回、後半には週2回のペースで飛行するようになると見込んでいます[27]。飛行頻度の向上と機体整備時間の短縮は、打ち上げにおいて最も重要な指標である1kg当たりのコストを押し下げます。ARKのリサーチでは、Falcon 9(ファルコン9)によって打ち上げコストが2008年の1kg当たり15,600米ドルから、現在では1,000米ドル弱まで低下したと推計しています[28]。このコストが1kg当たり約300米ドルまで下がれば、軌道上データセンターが地上データセンターと競争できるようになるとARKは考えています[29]。つまり、Starshipの打ち上げ頻度が高まれば、打ち上げコストが低下し、より多くのプレーヤーに宇宙経済への参入機会が開かれることになります。そして、Starlink(スターリンク)とAIを擁するSpaceX自身が、その最大の恩恵を受けることになるでしょう。
SpaceXが地上AIコンピューティングへの投資をさらに拡大する計画は、現在のAI投資サイクルに対する市場の見方とは対照的です。CoreWeave、Nebius(ネビウス)、Iren(アイレン)などのネオクラウド企業の株価は大幅に下落しています。市場では、長期的な需要や借入コスト、顧客の信用力を巡る懸念が広がっているためです。ARKは、こうした懸念の大部分は行き過ぎており、昨年第4四半期に浮上した同様のバブル懸念[30]を想起させるものだと考えています。その直後にはAnthropic(アンソロピック)の売上高が急速に拡大しているとのニュースを受け、再び楽観的な見方が広がりました。ARKは、今後もこうした性能の飛躍的な向上が続くと考えています。
4. SpaceXSIとTeslaが合併を正式に検討
By Brett Winton | @wintonARK
Chief Futurist
SpaceXSIの四半期決算説明会で、イーロン・マスク氏は、SpaceXSIとTesla(テスラ)の両社の取締役会がそれぞれ特別委員会を設置し、両社の合併を検討していることを明らかにしました。なお、マスク氏自身はこの検討から外れています[31]。両社の事業上の利害関係がますます密接になっていること、CEOを共有していること、さらに戦略や企業文化に一貫性があることを踏まえると、ARKは、両社の統合は双方の株主にとって大きなメリットになると考えています。
大局的に見れば、Starlink(スターリンク)が持つ大きな潜在力も、Teslaのロボタクシーがもたらす経済的な可能性と比べると小さく、さらにそのロボタクシーの可能性も、軌道上および地上でのコンピューティングが生み出す機会に比べれば小さなものとなるでしょう。TeslaのOptimus(オプティマス)は、さらに大きな可能性を秘めていると考えられる一方、その規模を拡大するにはSpaceXSIのスーパーインテリジェンスが必要になるとARKはみています[32]。
」ARKのモデルでは、TeslaのCybercab(サイバーキャブ)とロボタクシー・ネットワークが極めて大きなキャッシュフローを生み出す可能性があり、SpaceXSIには、そのキャッシュフローを有効活用できる機会が数多くあると考えています。ARKの2031年モデルに基づくと、金曜日の終値を基準に、いずれの企業にもプレミアムを付けず株式交換によって両社が合併した場合、Teslaの株主は投資1米ドル当たりのリターンが3.8倍に増加する一方、SpaceX投資家の追加的なリターンは7.2倍高くなると試算されます。双方の株主が、合併によって生じる追加的なアップサイドを均等に分けることに合意した場合、SpaceXSIはTeslaの金曜日の終値に対して約24%のプレミアムを支払うことになります。このプレミアム水準では、下図に示す通り、合併によってSpaceXSIとTesla双方の2031年の予想リターンに、キャッシュ・オン・キャッシュ・ベースで約5.9回転分が上乗せされることになります[33]。
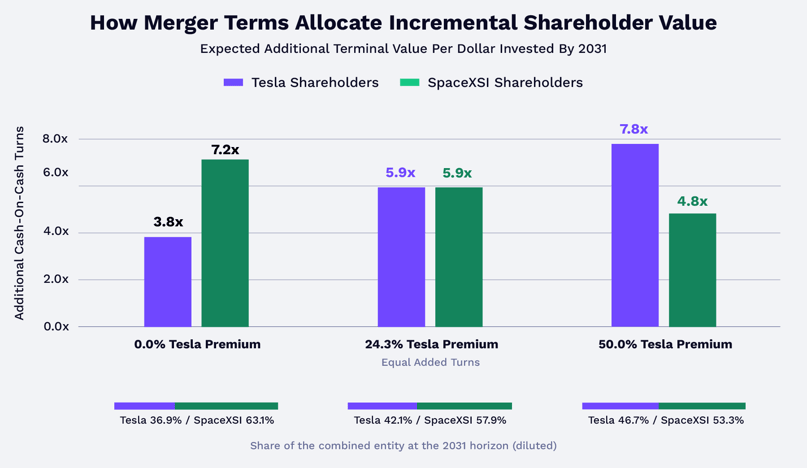
出所: ARK Investment Management LLC、2026年。2026年10月20日時点のARKによるTeslaおよびSpaceXの予測に基づく。2026年10月23日時点のTeslaおよびSpaceXの株価は、それぞれ372.22米ドル、147.49米ドル。 情報提供のみを目的としており、投資助言、または特定の有価証券の売買・保有を推奨するものではありません。過去の実績は将来の成果を示唆するものではありません。
その結果、Teslaの株主は2031年における統合会社の予想希薄化後時価総額の約42%を保有することになります。一方、経済的な比重はSpaceXSI側に大きく傾き、2031年には売上高の約62%、利払い・税引き前利益(EBIT)の約69%をSpaceXSIが占めると予想されます。その過程では、ロボタクシーから生み出されるキャッシュフローが重要な原動力になると考えられます[34]。
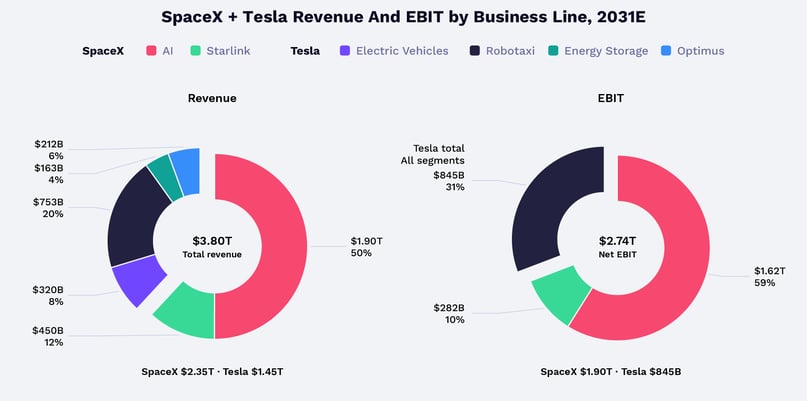
注: 四捨五入のため、構成比の合計が100%にならない場合があります。SpaceXの打ち上げ事業は、2031年の売上高またはEBITには直接的に大きな影響を与えません。出所: ARK Investment Management LLC、2026年。2026年10月20日時点のデータに基づく。予測には本質的に限界があり、投資判断の根拠として依拠することはできません。また、これらの予測は、ARKのバイアスおよび当該企業に対する長期的かつ肯定的な見方を反映したモデルに基づいています。情報提供のみを目的としており、投資助言、または特定の有価証券の売買・保有を推奨するものではありません。
両社が事業統合を急ぐ理由は理解できます。両社はTerafab半導体製造施設および次世代Tesla Roadster(テスラ・ロードスター)で協業しているほか、GPU(Graphics Processing Unit:画像処理装置)アクセラレーテッド・データセンターの大規模な建設と、世界規模での太陽光発電関連製造能力の拡大にそれぞれ多額の投資を行なう計画です[35]。Starlinkの衛星アンテナはTeslaのCybercabに搭載され[36]、Grok(グロック)はTesla車内のインテリジェンス機能やインフォテインメント体験を支えています[37]。また、イーロン・マスク氏は、最初の無人火星ミッションの搭載物としてCybertruck(サイバートラック)とOptimusロボットを挙げています[38]。おそらく最も重要なのは、両社がともにイーロン・マスク氏の経営上の関与を必要としているという点です。より完全な統合を実現すれば、両社は摩擦を減らし、それぞれの潜在力をより発揮できるようになると考えられます。
最終的には、それぞれの取締役会と株主が公正価値を決定することになりますが、ARKのリサーチは、この取引が双方にとって大幅な価値向上につながる可能性を示しています。そのためARKは、SpaceXSIとTeslaが最終的に合意に至ると確信しています。

[1] Motley Fool Transcribing. 2026. “Tesla, Inc. Q3 2026 earnings call transcript.”
[2] Musk, E. 2026. “I’m so glad this is being done!..” X.
[3] Advanced Television. 2026. “SpaceX still targets intercontinental travel.”
[4] Keeney, T. and Maguire, D. 2026. “ARK’s Expected Share Price For Tesla In 2031.” ARK Investment Management LLC.
[5] Tesla. 2026. “Q3 2026 Update.” 併せてMalik, N. 2026. “Tesla FSD Reaches 1.48 Million Active Subscriptions, Shares Growth Numbers.” Not a Tesla Appも参照。
[6] Tesla. 2026. “Full Self-Driving (Supervised) Trial for New Owners.”
[7] Tesla. 2026. “Q3 2026 Update.” Shnoco. 2026. “Free Trial Conversion Statistics for 2026: Opt-In vs. Opt-Out Benchmarks, Freemium Models, Trial Length, Industry Rates, Onboarding, Activation, and Upgrade Optimization Data.” Barta, G. 2026. “GM Super Cruise Subscriptions Rising According To Plan.” GM Authority. UNITED STATES SECURITIES AND EXCHANGE COMMISSION. 2018. “Form 10-K. Sirius XM Holdings Inc. December 31, 2018.”
[8] Shnoco. 2026. “Free Trial Conversion Statistics for 2026: Opt-In vs. Opt-Out Benchmarks, Freemium Models, Trial Length, Industry Rates, Onboarding, Activation, and Upgrade Optimization Data.”
[9] UNITED STATES SECURITIES AND EXCHANGE COMMISSION. 2018. “Form 10-K. Sirius XM Holdings Inc. December 31, 2018.”
[10] Barta, G. 2026. “GM Super Cruise Subscriptions Rising According To Plan.” GM Authority.
[11] UNITED STATES SECURITIES AND EXCHANGE COMMISSION. 2018. “Form 10-K. Sirius XM Holdings Inc. December 31, 2018.”
[12] Inside Radio. 2017. “SiriusXM Gives Subscribers A Rate Hike For The Holidays.” 併せてForrester, C. 2017. “SiriusXM ups prices.” SeriousXM. 2019. “November 13, 2019, SiriusXM Subscription Rate Change—Frequently Asked Questions.” George, P. 2025. “How General Motors Is Turning Software And Subscriptions Into A Money Machine.” Inside Evsも参照。
[13] Keeney, T. and Maguire, D. 2026. “ARK’s Expected Share Price For Tesla In 2031.” ARK Investment Management LLC.
[14] The PHP Foundation. 2026. “Today's PHP Security Release, and How We're Strengthening PHP Security.”
[15] Emberson, L. 2026. “Disclosure of serious cyber vulnerabilities spiked around the release of Claude Mythos Preview.” Epoch AI.
[16] 同上。
[17] OpenAI. 2026. “Expanding Daybreak as the Cyber Defense Window Narrows.”
[18] Anthropic. 2026. “Expanding the Cyber Verification Program.”
[19] Motley Fool Transcribing. 2026. “Tesla, Inc. Q3 2026 earnings call transcript.”
[20] 同上。
[21] 同上。
[22] Amazon News. 2025. “CEO Andy Jassy’s 2025 Letter to Shareholders.”
[23] CoreWeave. 2026. “CoreWeave, Inc. (CRWV) Q2 2026 Earnings Call.”
[24] Nvidia. 2026. “NVIDIA Corp. (NVDA) Q2 2027 Earnings Call.”
[25] Musk, E. 2026. “$1T in SpaceX revenue in 2028 is no longer impossible…” X.
[26] Motley Fool Transcribing. 2026. “Tesla, Inc. Q2 2026 earnings call transcript.”
[27] 同上。
[28] ARK Investment Management LLC. 2026. “Big Ideas 2026.”
[29] 同上。
[30] Ahmed, S.I. 2025. “Bubble Trouble: AI rally shows cracks as investors question risks.” Investing.com.
[31] Earnings Calls Dev. 2026. “Space Exploration Technologies Corp. (SPCX) Earnings Call Transcript & Summary.”ドイツ銀行のEdison Yuからの質問に対し、マスク氏は、両社がそれぞれ独立取締役による委員会を設置しており、自身には利益相反があるため、その協議には参加していないと述べました。また、取引条件についてはまだ何も合意されていないとしています。
[32] ARK Investment Management LLC, Tesla and SpaceX forecasts and analyst assessments as of October 20, 2026.ここでの比較は、2031年以降も含めた各事業機会の潜在力に関するARKの評価を示しています。また、OptimusがSpaceXSIに依存するとの記述は、ARKの投資判断に基づくものです。
[33] 追加的なリターン倍率を示すチャートでは、それぞれのグループについて、合併した場合の平均倍率から合併しない場合の平均倍率を差し引いています。予測にはモデル上の希薄化が含まれています。SpaceXの非合併ケースには、株式報酬のほか、設備投資および流動性需要の資金調達を目的とした株式発行が含まれています。取引プレミアムが異なる場合でも、事業予測そのものは変更していません。
[34] ARK Investment Management LLC, “SpaceX + Tesla Revenue and EBIT by Business Line, 2031E.”付随するチャートでは、SpaceXの売上高を約2.35兆米ドル、両社合計を3.80兆米ドルと予測しており、SpaceXの構成比は62%となります。また、EBITはSpaceXが約1.90兆米ドル、Teslaが8,450億米ドルで、SpaceXが合計の約69%を占めます。数値は四捨五入されています。Tesla株主の持分が約42%になるとの数値は、24.3%のプレミアムを前提とする合併リターン・モデルによるもので、取引完了時点の持分ではなく、2031年までの予想希薄化を反映しています。
[35] Tesla’s Q3 2026 update and SpaceX’s October 20, 2026, earnings call discuss compute infrastructure investment. Tesla. 2026. “Q3 2026 Update.” 参照。併せてMotley Fool Transcribing. 2026. “Tesla, Inc. Q3 2026 earnings call transcript.” も参照。World Economic Forumでの対話の中で、マスク氏はTeslaとSpaceXがそれぞれ年間100GWの太陽光発電関連の製造能力を目指す取り組みについて説明しています。WeForum. 2026. “Davos 2026: Conversation with Elon Musk.” 参照。これらは公表された計画および目標であり、すでに実現した生産能力を示すものではありません。
[36] Tesla Robotaxi’s August 10, 2026, announcement showed a Cybercab with an integrated Starlink antenna, as reproduced in Electrek’s coverage.これはCybercabへのStarlinkの搭載を示すものであり、Teslaのすべての車種への導入を示すものではありません。Lambert, f. 2026. “Tesla unveils first Cybercab with Starlink antenna integrated.” Elektrek参照。
[37] Tesla’s Grok support documentation describes Grok’s availability in compatible vehicles, including voice interaction, navigation, music and vehicle commands.利用の可否は、車両のハードウェア、ソフトウェア、通信環境によって異なります。Tesla. 2026. “Grok.”参照。
[38] Elon Musk’s November 20, 2024, post, responding to a question about uncrewed Starship payloads to Mars, identified Cybertrucks and Optimus robots. Musk, E. 2024. “Cybertrucks and Optimus robots…” X参照。このやり取りはTeslaratiの記事にも掲載されています。Alvarez, S. 2024. “Elon Musk: Uncrewed Starship payload to include Cybertrucks, Optimus bots.” Teslarati参照。これは当時示された意向であり、最終決定されたミッションの搭載物を示すものではありません。
ARK’s statements are not an endorsement of any company or a recommendation to buy, sell or hold any security. For a list of all purchases and sales made by ARK for client accounts during the past year that could be considered by the SEC as recommendations, click here. It should not be assumed that recommendations made in the future will be profitable or will equal the performance of the securities in this list. For full disclosures, click here.